O que muda no Simples Nacional a partir de 2027
A partir de 2027, o Simples Nacional será adaptado à Reforma Tributária do Consumo: micro e pequenas empresas terão que decidir se recolhem os novos tributos (IBS e CBS) dentro da guia única do Simples ou pelo regime regular, e o prazo de opção passa a ser em setembro do ano anterior, não mais em janeiro. O MEI não participa dessa escolha.
📌 Principais mudanças no Simples Nacional em 2027
1. Novos tributos incluídos
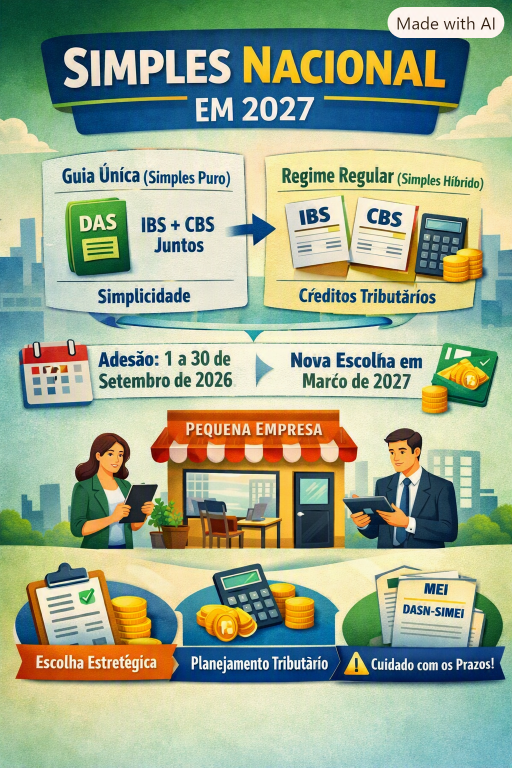
- IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços) passam a substituir PIS e Cofins e serão incorporados ao Simples Nacional.
- Empresas poderão:
- Manter IBS e CBS dentro da guia única do Simples, simplificando o recolhimento.
- Optar pelo regime regular, pagando IBS e CBS separadamente, o que pode gerar mais créditos tributários, mas exige maior controle contábil.
2. Alteração no calendário de opção
- Prazo para adesão ao Simples Nacional em 2027: de 1º a 30 de setembro de 2026 (antes era em janeiro).
- Cancelamento da opção: possível até 30 de novembro de 2026.
- Empresas já enquadradas no Simples permanecem automaticamente, desde que não tenham sido excluídas.
3. Validade das escolhas
- A decisão sobre IBS e CBS feita em setembro de 2026 valerá para janeiro a junho de 2027.
- Nova oportunidade de escolha ocorrerá em março de 2027, com efeitos para o segundo semestre.
4. Impactos práticos
- Regime regular pode ser vantajoso para empresas que acumulam créditos tributários (ex.: negócios que compram insumos de empresas fora do Simples).
- Guia única continua sendo mais simples, mas pode limitar o aproveitamento de créditos.
- Empresas devem verificar pendências fiscais antes de solicitar adesão, pois débitos podem impedir a entrada.
5. MEI (Microempreendedor Individual)
- O MEI não participa da escolha sobre IBS e CBS.
- Continua obrigado a entregar a Declaração Anual do Simples Nacional (DASN-SIMEI).
📊 Comparativo das opções para IBS e CBS
| Critério | Guia Única (Simples) | Regime Regular |
|---|---|---|
| Forma de pagamento | IBS e CBS junto com demais tributos na guia única | IBS e CBS pagos separadamente |
| Complexidade | Mais simples, menos controles | Mais complexidade contábil |
| Créditos tributários | Limitados | Maior possibilidade de geração de créditos |
| Custos contábeis | Menores | Maiores (mais controles e cálculos) |
| Validade da escolha | Semestre (jan–jun ou jul–dez) | Semestre (jan–jun ou jul–dez) |
⚠️ Pontos de atenção para empresários
- Antecipar planejamento tributário em 2026, já que setembro concentrará decisões antes tomadas em janeiro.
- Avaliar impacto financeiro da escolha entre guia única e regime regular.
- Regularizar pendências fiscais até setembro de 2026 para não perder a oportunidade de adesão.
- Consultar contador para simular cenários e identificar qual regime será mais vantajoso para sua empresa.
EFITECContabilidade.IA
©2026 GrupoEFITEC