Simples Nacional 2027

O que muda no Simples Nacional a partir de 2027

A partir de 2027, o Simples Nacional será adaptado à Reforma Tributária do Consumo: micro e pequenas empresas terão que decidir se recolhem os novos tributos (IBS e CBS) dentro da guia única do Simples ou pelo regime regular, e o prazo de opção passa a ser em setembro do ano anterior, não mais em janeiro. O MEI não participa dessa escolha.

📌 Principais mudanças no Simples Nacional em 2027

1. Novos tributos incluídos

  • IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços) passam a substituir PIS e Cofins e serão incorporados ao Simples Nacional.
  • Empresas poderão:
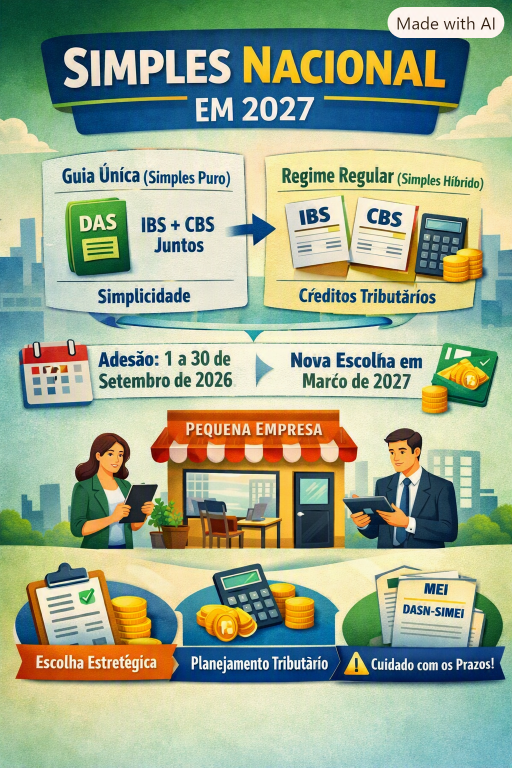
    • Manter IBS e CBS dentro da guia única do Simples, simplificando o recolhimento.
    • Optar pelo regime regular, pagando IBS e CBS separadamente, o que pode gerar mais créditos tributários, mas exige maior controle contábil.

2. Alteração no calendário de opção

  • Prazo para adesão ao Simples Nacional em 2027: de 1º a 30 de setembro de 2026 (antes era em janeiro).
  • Cancelamento da opção: possível até 30 de novembro de 2026.
  • Empresas já enquadradas no Simples permanecem automaticamente, desde que não tenham sido excluídas.

3. Validade das escolhas

  • A decisão sobre IBS e CBS feita em setembro de 2026 valerá para janeiro a junho de 2027.
  • Nova oportunidade de escolha ocorrerá em março de 2027, com efeitos para o segundo semestre.

4. Impactos práticos

  • Regime regular pode ser vantajoso para empresas que acumulam créditos tributários (ex.: negócios que compram insumos de empresas fora do Simples).
  • Guia única continua sendo mais simples, mas pode limitar o aproveitamento de créditos.
  • Empresas devem verificar pendências fiscais antes de solicitar adesão, pois débitos podem impedir a entrada.

5. MEI (Microempreendedor Individual)

  • O MEI não participa da escolha sobre IBS e CBS.
  • Continua obrigado a entregar a Declaração Anual do Simples Nacional (DASN-SIMEI).

📊 Comparativo das opções para IBS e CBS

CritérioGuia Única (Simples)Regime Regular
Forma de pagamentoIBS e CBS junto com demais tributos na guia únicaIBS e CBS pagos separadamente
ComplexidadeMais simples, menos controlesMais complexidade contábil
Créditos tributáriosLimitadosMaior possibilidade de geração de créditos
Custos contábeisMenoresMaiores (mais controles e cálculos)
Validade da escolhaSemestre (jan–jun ou jul–dez)Semestre (jan–jun ou jul–dez)

⚠️ Pontos de atenção para empresários

  • Antecipar planejamento tributário em 2026, já que setembro concentrará decisões antes tomadas em janeiro.
  • Avaliar impacto financeiro da escolha entre guia única e regime regular.
  • Regularizar pendências fiscais até setembro de 2026 para não perder a oportunidade de adesão.
  • Consultar contador para simular cenários e identificar qual regime será mais vantajoso para sua empresa.

EFITECContabilidade.IA


©2026 GrupoEFITEC
Singilo Bancário – Lei Complementar nº 105/2001

A Lei Complementar nº 105/2001 é o marco regulatório do sigilo bancário no Brasil, estabelecendo que todas as operações realizadas por instituições financeiras devem ser protegidas, salvo em situações específicas previstas em lei. Ela garante a privacidade dos clientes, mas também prevê exceções para combater ilícitos e assegurar transparência quando necessário.

📌 O que é a Lei Complementar nº 105/2001?

  • Data de publicação: 10 de janeiro de 2001.
  • Objeto: Dispõe sobre o sigilo das operações de instituições financeiras e dá outras providências.
  • Instituições abrangidas: Bancos, corretoras, distribuidoras de valores, sociedades de crédito, administradoras de cartões, cooperativas de crédito, bolsas de valores, entre outras.

🔒 Princípio do Sigilo Bancário

  • Todas as operações ativas e passivas (empréstimos, depósitos, transferências) e serviços prestados devem ser mantidos em sigilo.
  • O objetivo é proteger a privacidade dos clientes e evitar exposição indevida de informações financeiras.

⚖️ Situações em que o sigilo pode ser quebrado

A lei prevê hipóteses em que a quebra do sigilo não constitui violação:

  • Troca de informações entre instituições financeiras para fins cadastrais e análise de risco.
  • Comunicação às autoridades competentes sobre práticas ilícitas penais ou administrativas.
  • Fornecimento de dados a entidades de proteção ao crédito (como SPC e Serasa).
  • Consentimento expresso do cliente para compartilhamento de informações.
  • Investigações fiscais e judiciais, mediante autorização legal.

📊 Impacto para clientes e empresas

  • Clientes: Garantia de privacidade, mas também responsabilidade em operações financeiras.
  • Empresas: Obrigação de manter sistemas de segurança e confidencialidade robustos.
  • Autoridades: Instrumento legal para combater crimes como lavagem de dinheiro, corrupção e fraude.

🚨 Riscos e debates atuais

  • Equilíbrio entre privacidade e fiscalização: A lei busca proteger o cidadão, mas também permite acesso em casos de investigação.
  • Discussões jurídicas: Há debates sobre até que ponto o sigilo pode ser quebrado sem violar direitos fundamentais.
  • Tecnologia e dados digitais: Com o avanço da digitalização, cresce a preocupação com segurança cibernética e proteção contra vazamentos.

📌 Conclusão

A Lei Complementar nº 105/2001 é essencial para o sistema financeiro brasileiro, pois garante o sigilo bancário como regra, mas abre exceções para proteger o interesse público e combater ilícitos. Para clientes e empresas, ela representa tanto uma proteção quanto uma responsabilidade: manter operações transparentes e seguras.

EFITEC Contabilidade.IA


©2026 GrupoEFITEC

Reforma Tributária no Brasil: o que muda a partir de 2026

A Reforma Tributária brasileira entrou em vigor em 1º de janeiro de 2026, marcando o início de uma transformação histórica no sistema de impostos. O objetivo central é simplificar a cobrança, reduzir a burocracia e tornar a tributação mais transparente para empresas e cidadãos.

Principais mudanças

  • Unificação de tributos: PIS, Cofins, ICMS, ISS e IPI foram substituídos por dois novos impostos — CBS (Contribuição sobre Bens e Serviços) e IBS (Imposto sobre Bens e Serviços).
  • Modelo de IVA Dual: O sistema passa a funcionar como um Imposto sobre Valor Agregado, cobrando apenas sobre o valor que é efetivamente acrescentado em cada etapa da produção.
  • Fim da cumulatividade: Empresas podem usar créditos tributários para compensar impostos pagos anteriormente, evitando a chamada “cascata tributária”.
  • Alíquotas de teste em 2026: CBS (0,9%) e IBS (0,1%), sem impacto financeiro real neste primeiro ano.

Cronograma de implementação

  • 2026: fase de testes, com adaptação de sistemas e emissão de notas fiscais já destacando CBS e IBS.
  • Agosto de 2026: início da aplicação de dispositivos comuns dos regulamentos da CBS e IBS.
  • 2027 em diante: empresas do Simples Nacional poderão optar por incluir CBS/IBS fora do regime, caso seja mais vantajoso.

Impactos esperados

  • Empresas: precisam atualizar sistemas de contabilidade e emissão de notas fiscais.
  • Pequenos negócios e MEIs: permanecem praticamente sem mudanças em 2026, mas terão novas opções em 2027.
  • Consumidores: expectativa de preços mais claros e possível redução da carga em produtos da cesta básica, ainda em definição.
  • Famílias de baixa renda: aguardam regulamentação do mecanismo de cashback, que promete devolver parte dos impostos pagos.

Desafios e incertezas

Apesar dos avanços, pontos críticos ainda geram debate:

  • Definição da cesta básica nacional com alíquota zero.
  • Regulamentação do cashback para famílias de baixa renda.
  • Agilidade na devolução de créditos tributários, essencial para o fluxo de caixa das pequenas empresas.
  • Necessidade de treinamento e adaptação tecnológica para contadores e empresários.

📌 Em síntese: a Reforma Tributária de 2026 representa um marco na simplificação do sistema brasileiro, mas sua efetividade dependerá da regulamentação detalhada e da capacidade de adaptação de empresas e órgãos públicos.

EFITEC Contabilidade.IA


©2026 GrupoEFITEC

Imposto de Renda 2026/2025

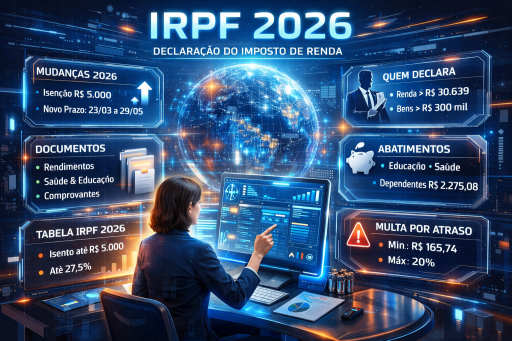
O Imposto de Renda Pessoa Física 2026 traz mudanças relevantes em relação a 2025, incluindo nova faixa de isenção para rendimentos até R$ 5 mil mensais e prazos de entrega entre 23 de março e 29 de maio. Quem perder o prazo estará sujeito a multa mínima de R$ 165,74 e máxima de 20% do imposto devido.


📌 Mudanças 2026 em relação a 2025

  • Isenção ampliada: em 2025, a isenção era para rendimentos até R$ 3.036; em 2026, passou para R$ 5.000 mensais.
  • Redução gradual: rendas até R$ 7.350 terão desconto progressivo.
  • Novidades tecnológicas: plataforma “Meu Imposto de Renda” foi atualizada, com declaração pré-preenchida mais completa e possibilidade de cashback automático.
  • Restituição antecipada: lotes de restituição começam mais cedo.

👤 Quem deve declarar

Obrigados a declarar em 2026:

  • Quem recebeu rendimentos tributáveis acima de R$ 30.639,90 no ano-base 2025.
  • Quem teve rendimentos isentos ou não tributáveis acima de R$ 200 mil.
  • Quem realizou operações em bolsas de valores.
  • Proprietários de bens acima de R$ 300 mil.

📑 Documentos necessários

  • Informes de rendimentos (empresas, bancos, corretoras).
  • Comprovantes de despesas dedutíveis (educação, saúde, previdência).
  • Recibos de aluguéis e comprovantes de bens.
  • Documentos de dependentes (CPF obrigatório).

💰 Abatimentos permitidos

  • Educação: até R$ 3.561,50 por dependente.
  • Saúde: despesas médicas sem limite, desde que comprovadas.
  • Previdência privada (PGBL): até 12% da renda tributável.
  • Dependentes: dedução de R$ 2.275,08 por pessoa.

📊 Tabela do IRPF 2026

Faixa de renda mensalAlíquota
Até R$ 5.000Isento
R$ 5.001 – R$ 7.3507,5% a 15% (progressivo)
R$ 7.351 – R$ 15.00022,5%
Acima de R$ 15.00027,5%

🔎 Malha fina

  • Contribuintes caem na malha fina por omissão de rendimentos, inconsistência em deduções ou informações divergentes.
  • A Receita cruza dados com bancos, empresas e cartórios.
  • Erros podem ser corrigidos via declaração retificadora.

⚠️ Multa por atraso

  • Mínima: R$ 165,74.
  • Máxima: 20% do imposto devido.
  • Juros de mora também são aplicados conforme a taxa Selic.

👉 Em resumo: para 2026, o destaque é a isenção ampliada até R$ 5 mil, o prazo de entrega entre 23 de março e 29 de maio, e a necessidade de atenção redobrada para evitar cair na malha fina ou pagar multas pesadas.


©2026 GrupoEFITEC

PGD 3.8 da DCTF

O PGD 3.8 da DCTF (Programa Gerador de Documentos da Declaração de Débitos e Créditos Tributários Federais) deve ser utilizado quando você precisa entregar a DCTF referente a períodos de apuração a partir de janeiro de 2024 em diante. A Receita Federal atualiza o PGD sempre que há mudanças na legislação ou na forma de preenchimento, e a versão 3.8 é a mais recente para essas entregas.

Quando usar o PGD 3.8

  • Declarações originais de DCTF de janeiro/2024 em diante.
  • Retificações de períodos a partir de janeiro/2024.
  • Empresas obrigadas à entrega mensal da DCTF (em geral, pessoas jurídicas de direito privado, inclusive imunes e isentas).
  • Situações em que houve débitos de tributos e contribuições federais ou créditos vinculados.

Quando não usar

  • Para períodos anteriores a janeiro/2024, deve-se utilizar a versão vigente à época (por exemplo, PGD 3.7 para 2023).
  • Não se aplica a declarações substituídas por outros sistemas (como DCTFWeb, que trata de contribuições previdenciárias).

👉 Em resumo: se você está declarando ou retificando DCTF de 2024 em diante, o PGD 3.8 é obrigatório. Para anos anteriores, continua valendo a versão correspondente ao período.

Passo a passo prático para usar o PGD 3.8 da DCTF

1. Baixar e instalar

  • Acesse o site da Receita Federal na área de download de programas.
  • Procure pelo PGD DCTF 3.8 e baixe o instalador compatível com seu sistema operacional.
  • Instale normalmente, como qualquer outro programa, garantindo que não haja versões antigas em uso para evitar conflito.

2. Configuração inicial

  • Abra o PGD e selecione Nova Declaração.
  • Informe o CNPJ da empresa e o período de apuração (a partir de janeiro/2024).
  • O sistema já reconhece que se trata da versão 3.8 e aplica as regras atualizadas.

3. Preenchimento

  • Débitos: insira os tributos federais devidos (IRPJ, CSLL, PIS, COFINS etc.).
  • Créditos: informe valores que possam ser compensados.
  • Pagamentos: vincule os DARFs já recolhidos.
  • Parcelamentos e suspensões: registre se houver processos administrativos ou judiciais que suspendam a exigibilidade.

4. Validação e transmissão

  • Clique em Validar para que o programa verifique inconsistências.
  • Gere o arquivo da declaração e transmita via ReceitaNet.
  • Guarde o recibo de entrega como comprovação.

5. Atenção especial

  • Use o PGD 3.8 somente para períodos de 2024 em diante.
  • Para períodos anteriores, utilize a versão correspondente (ex.: PGD 3.7 para 2023).
  • Lembre-se que contribuições previdenciárias são entregues via DCTFWeb, não pelo PGD.

👉 Dica prática: sempre mantenha o PGD atualizado, pois a Receita pode liberar correções ou ajustes.

EFITEC Contabilidade


©2026 GrupoEFITEC

Atenção aos Domicílios Eletrônicos

Domicílios eletrônicos são canais oficiais de comunicação digital entre o poder público e cidadãos ou empresas. Em vez de receber notificações por correio ou pessoalmente, tudo é feito por meio de plataformas online — como se fosse uma “caixa postal virtual” para intimações, avisos e documentos legais.

Existem diferentes tipos, cada um com uma finalidade específica:

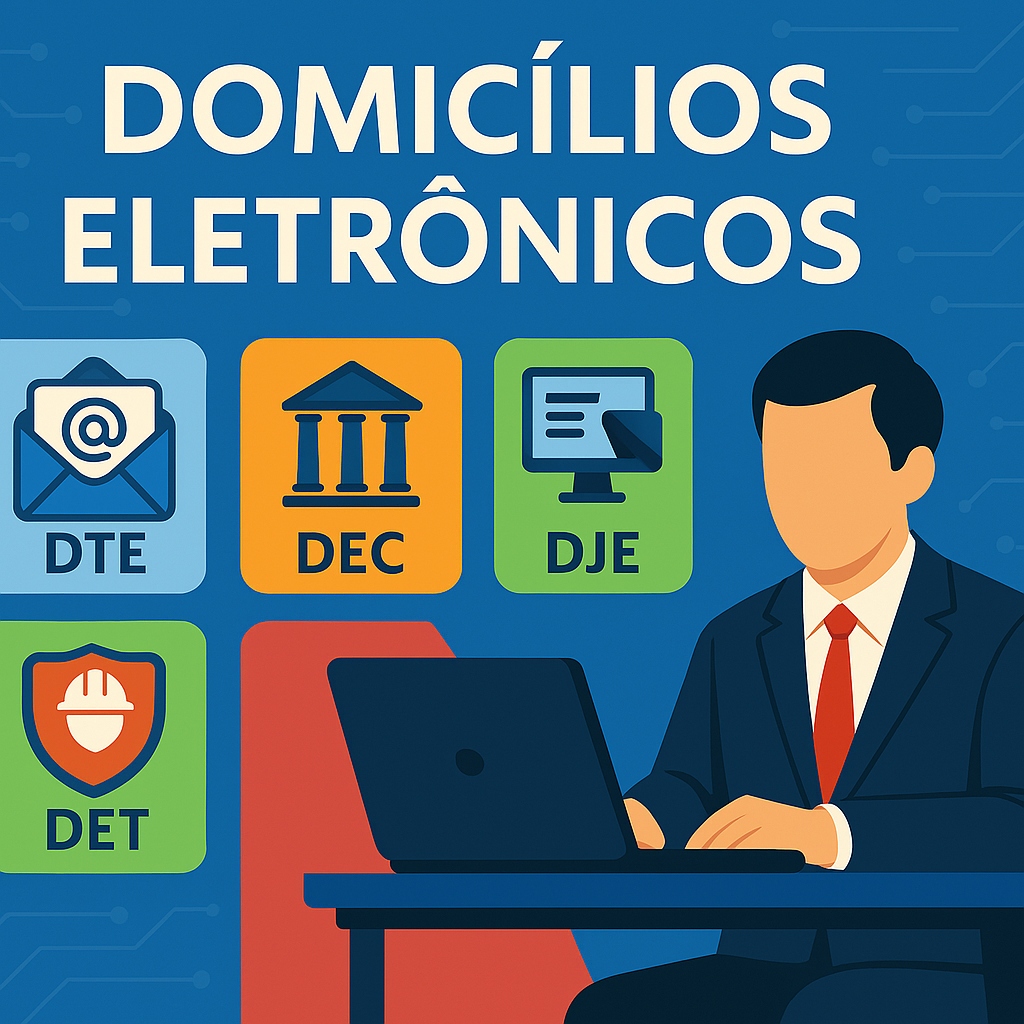
  • Domicílio Tributário Eletrônico (DTE): usado pela Receita Federal e fiscos estaduais/municipais para enviar comunicações fiscais.
  • Domicílio Judicial Eletrônico (DJE): concentra todas as citações e intimações judiciais em um único ambiente digital.
  • Domicílio Eletrônico Trabalhista (DET): canal entre o Ministério do Trabalho e os empregadores para fiscalizações e notificações.
  • Domicílio Eletrônico do Contribuinte (DEC): utilizado por estados como São Paulo para comunicação com empresas sobre obrigações estaduais.

Esses sistemas trazem agilidade, segurança e economia, mas exigem atenção constante — já que o simples recebimento da mensagem pode iniciar prazos legais, mesmo que o contribuinte não tenha lido.

Principais domicílios eletrônicos que sua empresa pode (ou deve) acessar, dependendo do tipo de atividade e obrigações:


🧾 1. Domicílio Tributário Eletrônico (DTE) – Receita Federal

  • Acesso: e-CAC da Receita Federal
  • Para quê serve: Recebimento de intimações, notificações fiscais e comunicados sobre obrigações federais como IRPJ, CSLL, e outros tributos.
  • Quem deve acessar: Empresas em geral (inclusive Simples Nacional).

🧾 2. Domicílio Eletrônico do Contribuinte (DEC) – Estado de SP

  • Acesso: Portal e-Ressarcimento/DeC-SP
  • Para quê serve: Comunicação oficial da Sefaz-SP com contribuintes sobre ICMS, obrigações acessórias, fiscalizações e operações como a “Grão de Ouro”.
  • Obrigatoriedade: Empresas obrigadas a emitir NF-e ou utilizar o DARE-SP.

⚖️ 3. Domicílio Judicial Eletrônico (DJE)

  • Acesso: Plataforma do CNJ
  • Para quê serve: Intimações judiciais de todos os tribunais brasileiros em um único ambiente.
  • Importante: A adesão tornou-se obrigatória para empresas em 2024.

👷 4. Domicílio Eletrônico Trabalhista (DET)

  • Acesso: Portal DET – Ministério do Trabalho
  • Utilidade: Comunicação sobre fiscalizações, autos de infração e notificações trabalhistas.
  • Obrigatório: Para empresas com empregados a partir de 2023.

Esses canais são equiparados a comunicações oficiais presenciais, ou seja: mesmo que a empresa não leia a mensagem, o simples envio já conta como ciência, e os prazos começam a correr.


Em um cenário empresarial cada vez mais digital, os domicílios eletrônicos tornaram-se ferramentas essenciais para garantir conformidade fiscal, jurídica e trabalhista. Eles não apenas substituem as antigas formas de comunicação oficial, como também otimizam os processos e reduzem o risco de perdas de prazos ou sanções.

Adotar e monitorar com regularidade os canais como DTE, DEC, DJE e DET é hoje uma obrigação estratégica para empresas que desejam manter sua regularidade fiscal e jurídica em dia. Estar atento a essas plataformas é tão importante quanto pagar tributos ou entregar declarações — afinal, a ciência eletrônica de uma intimação pode iniciar contagens de prazo mesmo sem a leitura da mensagem.

Nossa equipe está pronta para auxiliar no cadastramento, monitoramento e interpretação de notificações recebidas por esses canais oficiais. Conte conosco para garantir que sua empresa esteja atualizada, segura e em total conformidade com as normas vigentes.

EFITEC Contabilidade


©2025 GrupoEfitec